同じ10万円でも、海外FXなら国内FXの20倍の量で勝負できます。
少ない資金でハイレバを使って増やしたいなら、海外FXのほうが向いています。
国内FXの25倍では、手持ちが少ないと増える幅も小さいまま。かといって海外FXは「危ない」「税金が高い」と聞くので、どっちにするか迷いますよね。
- 国内FXと海外FXは、結局なにが違うのか
- 自分はどっちを選べばいいのか
私は国内FXを使ったあと、XMに移りました。両方を使った立場から、違いと選び方を書きます。
この記事でわかること
- 国内FXと海外FXの3つの違い
- 同じ10万円で持てる量のちがい
- 海外FXが向く人と国内FXが向く人
海外FXと国内FXの違いは「量・借金のリスク・税金」の3つ
大きな違いは3つです。XMを例に、国内FXと並べました(執筆時点)。
| 国内FX | XM | |
|---|---|---|
| 最大レバレッジ | 25倍 | 1000倍(私は500倍) |
| 1ロットに必要なお金 | 約60万円 | 約3万円(500倍) |
| 残高以上の損 | 追加で払うことがある | ゼロカットで0に戻る |
| 税金 | 一律約20% | ほかの収入と合わせて約15〜55% |
| 金融庁の登録 | あり | なし |
1つ目は持てる量です。10万円なら、国内FXは約1.7万通貨まで。XMを500倍にすると上限は約33万通貨で、ちょうど20倍です。
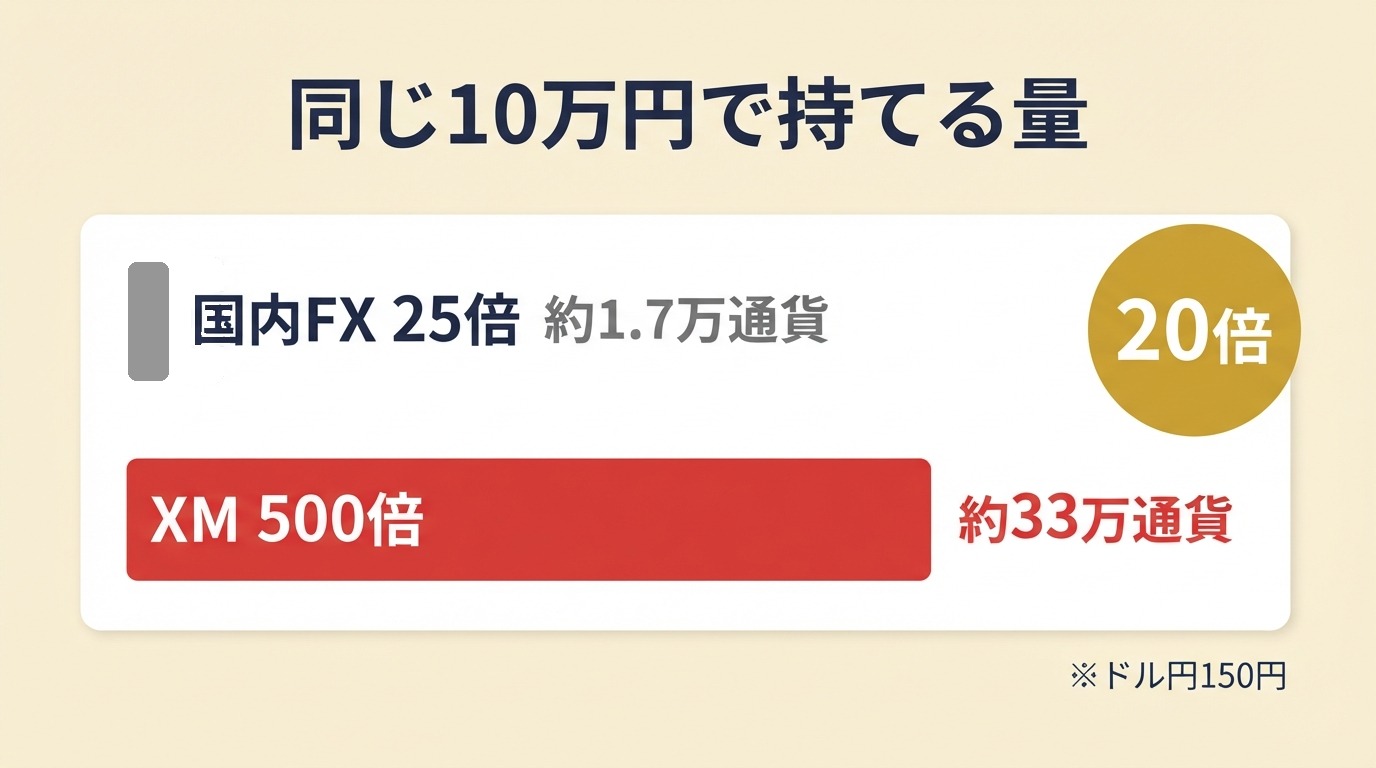
私の普段の基準の1ロットでも、国内の上限の6倍あります。100pips動いたときの損益は、国内の約1.7万通貨なら約1.7万円、XMの1ロットなら約10万円です。
国内FXを使っていたころは、手持ちのお金が少なくて大したトレードができませんでした。少額で夢を追うなら、この量の差がいちばん効きます。
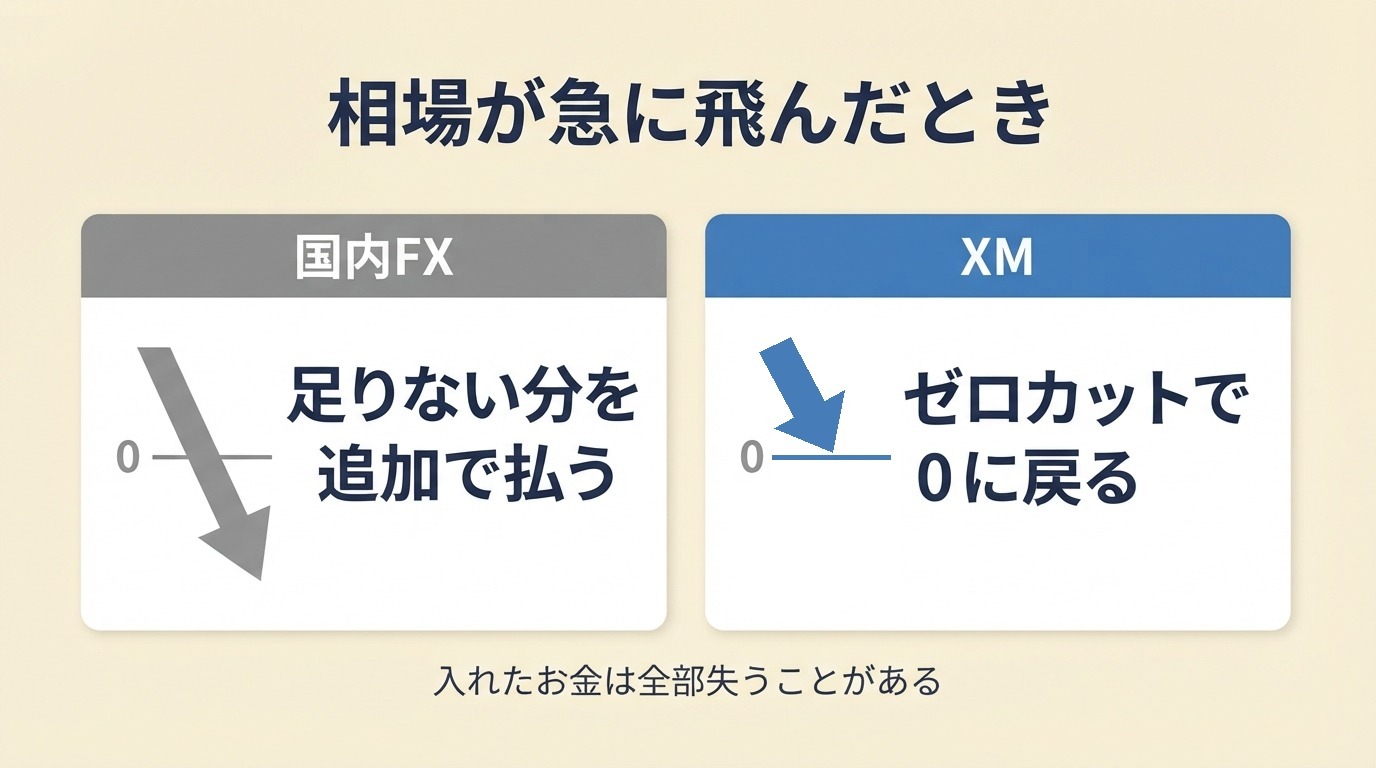
2つ目は借金のリスクです。相場が急に飛ぶと、ロスカットが間に合わずに残高以上の損が出ることがあります。国内FXでは、その分を追加で払わないといけません。
XMはゼロカットがあるので、マイナスになった残高は0に戻ります。失うのは入れたお金までです。国内FXでは、業者が客の損を穴うめすることが法律で禁止されているので、こうした仕組みがありません。
3つ目は税金です。国内FXの利益は一律約20%で、損は3年まで繰り越せます。XMの利益は給料などと合わせて計算するので、利益が大きいほど税金も高くなり、損は繰り越せません。
くわしくは国税庁のページで確かめてくださいね。
少額でハイレバなら海外FX、大きな資金でじっくりなら国内FX
どっちが正解というより、資金と目的で決まります。
| 海外FX(XM)が向く人 | 国内FXが向く人 |
|---|---|
| 手持ちが数万〜数十万円 | 100万円以上を入れられる |
| 少額で大きく増やす夢を追いたい | 低いレバレッジでじっくり増やしたい |
| 入れたお金以上は失いたくない | 税金を一律にしたい・損を繰り越したい |
私がXMに移った理由は2つです。手持ちのお金が少なく、国内FXでは大したトレードができなかったこと。それと、クレジットカードで入金したかったことです。
少額から始められて、入れたお金以上の損がない。この2つが、当時の私には合っていました。
海外FXを選ぶ前に知っておきたいこと
- XMは金融庁に登録されていない海外業者です。XMの名前で、財務局から無登録業者としての警告も出ています
- 国内業者のような投資家保護(預けたお金を分けて守る仕組みなど)は受けられません
- ゼロカットがあっても、入れたお金は全部失うことがあります
- レバレッジの上限やボーナスの条件は変わることがあります。最新の条件はXMの公式ページで確かめてくださいね
まとめ:少額で夢を追うならXM、決めたら500倍で始める
- 違いは「量・借金のリスク・税金」の3つ
- 同じ10万円で持てる量は、XM(500倍)が国内の20倍
- 少額でハイレバならXM、大きな資金でじっくりなら国内FX
XMにするなら、最大レバレッジは500倍を選んでおくのがおすすめです。熱くなって上限まで建てても、最低限の余力が残ります。
口座を開いたら、何ロットで入るかを先に決めておきましょう。余力は証拠金計算ツールで入る前に確かめられます。
500倍で何ロットにすればいいかは、こちらにまとめています。
余力の計算のしかたと、1万円から挑んだ実例はこちらです。
※FXは元本を失う可能性がある取引です。レバレッジが高いほど、損失も早く大きくなります。計算例は執筆時点の条件(ドル円150円、国内FXは25倍、XMはスタンダード口座・500倍)をもとにしています。
コメント